过三关 中国智能制造市场博弈与转型对策——消费用智能设备制造
中国消费用智能设备制造正站在一个关键转折点上。智能手机、智能家居、可穿戴设备、AR/VR终端等产品的全球产能高度集中于中国,但市场格局已从“增量扩张”转入“存量博弈”。在这个赛道上,企业需要连过三关:成本关、技术关、生态关,每一关都考验着制造商的战略定力与转型智慧。
第一关:成本关——从规模红利到效率竞速
过去二十年,中国消费用智能设备制造的优势建立在劳动力成本、供应链密度和规模化生产效率之上。但如今,代工模式的利润空间被持续压缩。以智能手表为例,整机组装环节的毛利率普遍不足5%,而上游的传感器、芯片和屏幕模组攫取了价值链中70%以上的利润。与此东南亚、印度等地的制造能力快速爬坡,订单分流压力加剧。
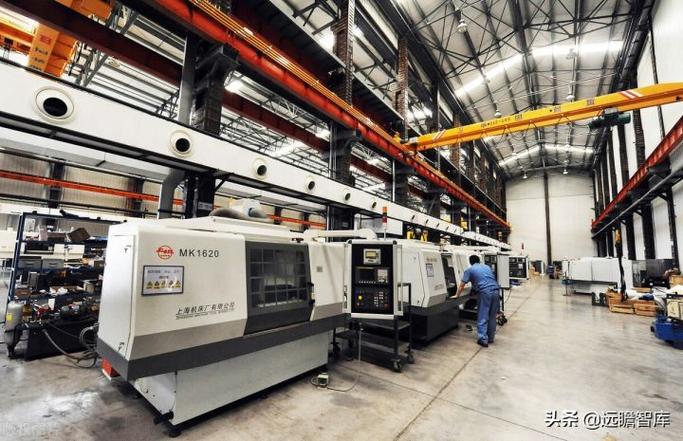
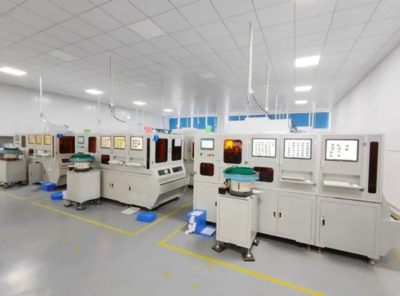
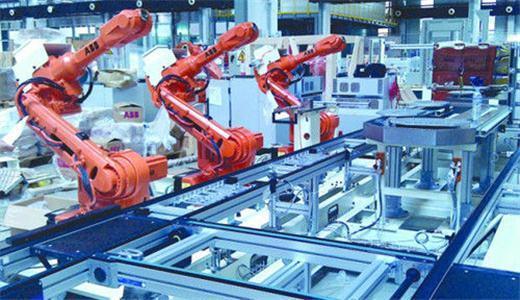
转型对策在于“效率竞速”:加快自动化产线改造,以机器替代重复性人工;推动集群化布局,将上下游配套半径压缩到百公里以内;同时通过精益制造和柔性排产,应对消费电子行业“多品种、小批量、快迭代”的订单特征。唯有将成本控制从“挤压人力”转向“技术降本”,才能在这场博弈中守住阵地。
第二关:技术关——从组装主导到核心突破
消费用智能设备的竞争本质是技术竞争。一颗高端SoC芯片、一块高刷新率OLED屏、一颗精密MEMS传感器,往往决定了产品的体验上限。长期以来,中国制造企业在核心元器件上对外依存度较高,尤其在高端芯片和精密传感器领域。一旦供应链波动,整机生产成本与交付节奏都会受到直接冲击。
破关的关键在于“分层突破”:头部企业应将研发资源向专用芯片设计、传感器集成和端侧AI算法倾斜;中型企业可聚焦细分品类,在智能穿戴健康监测、智能家居雾化/清洁模组等方向上建立技术壁垒;全行业则需加强与高校、科研院所的材料与工艺合作,逐步缩短从实验室到量产线的转化周期。技术不是无限追赶,而是在可控投入下做专做精,形成对供应链的议价能力。
第三关:生态关——从价格战到价值共生
当硬件参数趋于同质化,单纯的价格战只会把市场拖入低水平重复的泥潭。消费者购买的不仅是一部手机、一只手表,而是一套互联互通的服务体验。海外品牌凭借操作系统生态和服务订阅占据了高毛利环节,中国制造企业若止步于硬件交付,就难以持续分享价值链高端福利。
转型方向是“硬件+服务+标准”的生态竞争:一方面,推动自有协议在智能家居、运动健康等场景中的互认互通,构建跨品类服务平台;另一方面,积极参与行业标准制定,抓好安全、能效、互联中国标准的国际化对接;可探索与内容服务商、健康管理机构共建生态橄榄枝,让制造能力转化为长期用户运营能力。生态的优势虽然见效慢,却能形成消费者更换品牌时的体验成本与信任依赖,从而将一次性买卖变为持续性共生。
中国消费用智能设备制造这盘棋,胜负不在一城一地的价格得失,而在这三关能否逐一跨越。控成本更要投入效率工具,抢市场更要深耕技术内核,拼硬件更要围建生态共生关系。通过三关锤炼逐步完成结构性转型,中国智能消费设备制造业才能在市场战略博弈中不仅守住份额,更跃上更有护持力的增长位置。
如若转载,请注明出处:http://www.4006698658.com/product/31.html
更新时间:2026-11-01 10:17:53